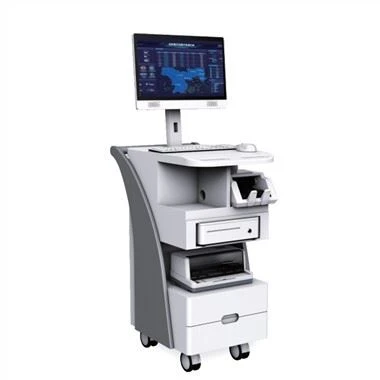
Kitajska industrijska računalniška industrija je v obdobju superpozicije priložnosti s sproščanjem potreb po industrijski preobrazbi in nadgradnji, poudarjenimi dividendami politike in krepitvijo kapitalskega trga, industrijska računalniška industrija pa je gojila velike naložbene priložnosti. Pod strateškim vodstvom "Made in China 2025" in "Industry 4.0" bo pojav "zamenjave strojev" v tovarnah postal pogostejši, industrijski računalniški trg moje države pa se bo še bolj odprl.
Prospective Industry Research Institute "2016-2021 China Industrial Computer Industry Production and Sales Industry Forecast and Transformation and Upgrade Analysis Report" je poudaril, da je moja država zdaj postala največji svetovni potrošniški trg industrijskih računalnikov. Podatki kažejo, da je leta 2014 moja država prodala skupno 57,000 industrijskih računalnikov. , približno četrtina svetovne prodaje. Med njimi več kot polovico trga industrijskih računalnikov zavzemajo tuje blagovne znamke, medtem ko je obseg prodaje domačih blagovnih znamk industrijskih računalnikov le 16,000 enot.
Industrija robotov je pomemben del industrije inteligentne proizvodne opreme. Razvoj industrije robotov ne more le spodbujati izboljšanja ravni avtomatizacije različnih industrijskih industrij, ampak tudi ustvari dober učinek prelivanja tehnologije in spodbuja preobrazbo in nadgradnjo celotne industrijske industrije.
I. Pregled razvoja industrije
Trenutno vse države jemljejo industrijo robotov kot ključno področje raziskav in razvoja ter industrializacije, ki zavzema vodilne višine tehnologije in trga. Program "Advanced Manufacturing Partnership Program", ki ga izvajajo Združene države, zahteva prestrukturiranje ameriške proizvodne industrije z razvojem industrijskih računalnikov in razvoj nove generacije inteligentnih robotov, ki temeljijo na mobilnem internetu. moja država je industrijo robotov vključila v ključna področja strateškega razvoja industrije in predlagala močno spodbujanje raziskav in razvoja ter industrializacije avtomatskih krmilnih sistemov, industrijskih računalnikov, ključnih komponent in drugih naprav. Večje industrijske province na Kitajskem si prizadevajo izkoristiti priložnost v industriji robotov. Obalne province in mesta so izvedle ključne naložbe in industrijske postavitve v robotsko tehnologijo in industrijska področja ter so sprva oblikovale regionalne značilne industrije. Provinca Liaoning gradi posebno bazo robotske industrije v Novem mestu Shenfu; Provinca Zhejiang je začela projekt "zamenjave strojev"; Provinca Guangdong se osredotoča na razvoj večnamenskih robotov; Jiangsu, Šanghaj in drugi kraji se prav tako osredotočajo na razvoj industrije robotov kot strateško nastajajoče industrije. Naslednjih 5-10 let bo zlato desetletje za razvoj kitajske industrije robotov.
2. Obseg industrije in trend razvoja
Mednarodni trg: Leta 2013 se je globalna prodaja robotov povečala za 12 odstotkov na 1.781.132 enot, od tega je bilo približno 70 odstotkov prodanih na Japonsko, Kitajsko, ZDA, Južno Korejo in Nemčijo. Nadaljevala se je rast prodaje industrijskih računalnikov v avtomobilski, kemični, plastični in živilski industriji, prav tako vgradnja robotov v elektro/elektronski industriji. V obdobju 2008-2013 je bila povprečna letna stopnja rasti robotskih instalacij približno 9,5 odstotka. Razvoj avtomobilske industrije ter električne in elektronske industrije je glavni dejavnik za močno rast vgradnje industrijskih računalnikov. Poleg tega hitro narašča tudi povpraševanje po kovinskopredelovalni, kemični plastični in drugih industrijah.
Domači trg: povpraševanje na trgu industrijskih računalnikov v moji državi se je povečalo od leta 2010. Leta 2013 je Kitajska postala največji svetovni trg robotov, ki predstavlja 20 odstotkov celotnega svetovnega trga. Obseg prodaje robotov je bil 36.560 enot. Do leta 2014 je obseg prodaje dosegel 56,000 enot. Od leta 2008 do 2014 je bila povprečna letna stopnja rasti kitajskih industrijskih računalniških naprav 36-odstotna. Industrijski računalniški trg moje države je v glavnem osredotočen na avtomobile, avtomobilske dele, gospodinjske aparate, gradbene stroje, petrokemično in druge industrije, med katerimi je bila proizvodnja avtomobilov in delov vedno najpomembnejše področje uporabe industrijskih računalnikov.
3. Osnovne značilnosti tveganja panoge
Tveganje makroekonomskih nihanj: Industrijska računalniška industrija ima določene ciklične značilnosti in je močno povezana z makroekonomijo in naložbami v osnovna sredstva. Proizvodna podjetja v avtomobilski industriji in delih, gospodinjskih aparatih, strojni opremi, industriji vrat in drugih panogah so glavni kupci industrije na nižji stopnji. Ko bo makroekonomija v recesiji, se bo povpraševanje na nižji stopnji upočasnilo, kar bo vplivalo na njihovo navdušenje nad novogradnjo, rekonstrukcijo in širitvijo avtomatiziranih proizvodnih linij. Po drugi strani pa bo imela določeno stopnjo negativnega vpliva na proizvodnjo in delovanje podjetij v tej panogi.
Tveganje konkurence na trgu: trenutno domačo industrijsko računalniško industrijo prevladujejo mala in srednje velika podjetja in še ni oblikovala prevladujoče blagovne znamke. Visokokakovostni trg zasedajo ekspanzijski velikani v Evropi, Ameriki in na Japonskem z določeno prednostjo v obsegu in visoko tehnično raven. Domačih podjetij, ki bi lahko izvajali obsežne projekte in kupcem nudili celovite rešitve za avtomatizacijo, ni veliko. Domača industrija kot celota je v fazi razvoja in se sooča z določenimi tveganji hude cenovne konkurence.
Tveganje bega možganov: Razvoj industrijske računalniške industrije in industrije industrijske avtomatizacije zahteva visokokakovostne, visoko usposobljene in multidisciplinarne celovite strokovnjake, ki obvladajo napredno programsko opremo za nadzor sistema, stroje opreme, integracijo inženiringa sistemov industrijske avtomatizacije in druga področja. Hkrati, ko strankam v industriji zagotavljajo celovite rešitve za avtomatizacijske linije, potrebujejo tudi marketinške talente, ki lahko natančno razumejo potrebe strank, proizvodne procese ter značilnosti in zmogljivost izdelkov ter imajo bogato vodenje projektov in izkušnje v industriji. Zgoraj omenjene vrste talentov zahtevajo dolgoletne izkušnje v industriji, število talentov pa je omejeno. V prihodnosti bo z razvojem panoge konkurenca za talente postajala vse močnejša, tveganje bega možganov pa se bo še povečalo.
4. Priložnosti za razvoj industrije
Leta 2014 je bila povprečna plača zaposlenih v predelovalni industriji moje države 51.369 juanov, povprečna letna stopnja rasti je znašala približno 14 odstotkov v primerjavi s 15.934 juani leta 2005. Poceni delovna sila je postopoma postala "draga", skupaj z naraščajočimi stroški zemljišč in druge proizvodnje. stroškov, preobrazba in nadgradnja predelovalne industrije je nujna, uvedba industrijskih računalnikov za nadomestitev delovne sile pa se je v različnih državah izkazala kot izvedljiva pot. Trenutno je gostota uporabe industrijskih računalnikov v moji državi še vedno daleč pod ravnijo svetovnega povprečja, med Japonsko, Južno Korejo, Nemčijo in drugimi razvitimi državami pa je velika razlika. Južna Koreja ima večjo gostoto industrijskih računalnikov na svetu, s 347 roboti na 10,000 delavcev; Japonska je druga s 339; Nemčija je na tretjem mestu z 251; Kitajska ima le 21, kar je nižje od mednarodnega povprečja 55. polovice tabele.
Trenutno je delež industrijskih računalniških aplikacij v moji državi 6 odstotkov, na Japonskem 33 odstotkov, v ZDA 16 odstotkov in v Nemčiji 14 odstotkov. Kitajska je glavna proizvodna država na svetu. Leta 2014 je bilo število delavcev v kitajski predelovalni industriji približno 50 milijonov. Približno ocenjujejo, da imajo panoge, ki lahko nadomestijo človeka z velikim številom robotov, kot so avtomobilska, električna in elektronska, kemična in živilska industrija, kar 30 milijonov delavcev. Če bo povprečna gostota robotov v teh panogah dosegla 100 enot na 10,000 ljudi, kot je bilo načrtovano okoli leta 2020, bo potrebnih približno 300000 robotov in oprema za avtomatizacijo, opremljena z roboti, bo prostor okoli 300 milijard.
"Proizvedeno na Kitajskem 2025" predlaga "aktivno raziskovanje in razvoj glede potreb industrijskih računalnikov, posebnih robotov, kot so avtomobili, stroji, elektronika, proizvodnja nevarnega blaga, obrambna in vojaška industrija, kemična industrija in lahka industrija, pa tudi medicinske in zdravstvene oskrbe, družinske storitve, izobraževanje in razvedrilo ter drugi servisni roboti. Novi izdelki, spodbujajo standardizacijo in modularni razvoj robotov ter širijo tržne aplikacije."
V "Vodnih mnenjih o spodbujanju razvoja industrijske računalniške industrije" Ministrstva za industrijo in informacijsko tehnologijo so podrobneje opisani posebni strateški cilji: "Do leta 2020 bo oblikovan razmeroma popoln industrijski računalniški sistem in 3-5 vodilni mednarodno konkurenčni podjetja in 8- 10, ki podpirajo industrijske grozde; zmogljivost tehnološke inovacije in mednarodna konkurenčnost industrijske računalniške industrije in podjetij sta se znatno povečala, tržni delež izdelkov višjega cenovnega razreda se je povečal na več kot 45 odstotkov in gostota robotov (število uporabljenih robotov na 10,000 zaposlenih) je doseglo več kot 100, kar v bistvu zadovoljuje potrebe narodne obrambe, nacionalnega gospodarstva in družbenega razvoja." Ne glede na to, ali gre za vrhunsko zasnovo ali specifično industrijsko načrtovanje, je robotska industrija prejela veliko pozornost in podporo, z jasnimi razvojnimi cilji in potmi ter širokimi obeti za razvoj.
Z izkoriščanjem ogromnega tržnega prostora domačih robotov in spodbujanja nenehnih ugodnih politik je bil industrijski računalniški sektor kapitalskega trga kotiran, kotiran, trend združitev in prevzemov pa narašča, povezovanje kapitala, tehnologije in trg se pospešuje. Zgornja integracija predstavlja naslednje značilnosti: Prvič, podjetja, ki kotirajo na borzi, aktivno sodelujejo pri združitvah in prevzemih v tujini, absorbirajo tuje visokokakovostne osnovne tehnologije in pospešujejo uvajanje osnovnih komponent in trge vrhunskih robotov. Stopnja PE čistih robotskih podjetij na kapitalskem trgu moje države se je dolgo časa ohranjala na 40-50-krat, kar je višje od povprečne ravni panoge 20-30-krat v tujini, kar zagotavlja bogat vir sredstev za prevzemnika.
Nekatera podjetja, ki kotirajo na borzi, izkoristijo kapital, da pospešijo svojo postavitev in začnejo tekmovati za nekatere osnovne komponente in trge robotov višjega razreda. Drugič, nekatera visokokakovostna mala in srednje velika podjetja izkoriščajo razvojne priložnosti novega tretjega odbora za uvrstitev na seznam za financiranje ter pospešijo svojo razporeditev in diferenciran razvoj na nekaterih podindustrijskih trgih. V moji državi je na stotine industrijskih računalniških podjetij, ki ciljajo na različne segmente industrije. Ta robotska podjetja so običajno sistemski integratorji, ki so odraščali na podlagi projektnih izkušenj v segmentu. Ta podjetja so odvisna od stroškov, cen in drugih vidikov. Slabosti, ki se pogosto soočajo s pomanjkanjem sredstev in nezadostnimi proizvodnimi zmogljivostmi ter z izgradnjo večnivojskega kapitalskega trga v moji državi, novi trg tretjih uprav zagotavlja primerno financiranje in hiter razvoj takih podjetij. Pojavila so se visokokakovostna mala in srednje velika industrijska računalniška podjetja v različnih podsektorjih.
Če povzamemo, bo v naslednjih 3-5 letih kitajska industrijska računalniška industrija v obdobju superpozicije priložnosti zaradi sproščanja potreb po industrijski preobrazbi in nadgradnji, dividend politike in krepitve kapitalskega trga ter industrijskega računalnika industrija bo gojila velike naložbene priložnosti.